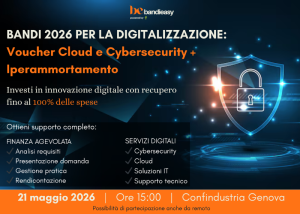
Dal 2026 cambia il sistema di incentivi per gli investimenti tecnologici delle imprese.
I precedenti crediti d’imposta legati a Transizione 4.0 e Transizione 5.0 vengono infatti sostituiti dal nuovo Iperammortamento 2026-2028, introdotto dalla Legge di Bilancio 2026.
Le principali differenze tra Iperammortamento e Transizione 4.0 e 5.0 riguardano il modo in cui le imprese ottengono il beneficio fiscale.
La logica dell’incentivo resta la stessa: sostenere investimenti in innovazione, automazione, digitalizzazione ed efficientamento energetico.
Dalla compensazione fiscale alla maggiorazione dell’ammortamento
Con Transizione 4.0 e 5.0 le imprese ottenevano un credito d’imposta utilizzabile in compensazione tramite F24.
Con il nuovo Iperammortamento, invece, il beneficio arriva attraverso una maggiorazione fiscale del costo del bene acquistato.
In pratica:
- il bene viene “valorizzato” fiscalmente più del suo costo reale
- aumenta la quota deducibile negli anni
- l’impresa riduce il carico fiscale su IRES o IRPEF.
Le aliquote previste
Le maggiorazioni previste dal nuovo sistema saranno:
- +180% fino a 2,5 milioni €
- +100% fino a 10 milioni €
- +50% fino a 20 milioni €.
Sono previsti inoltre vantaggi maggiori per alcuni investimenti legati a sostenibilità energetica e riduzione dei consumi.
Quali investimenti rientrano
L’agevolazione riguarda investimenti in:
- macchinari 4.0
- automazione industriale
- software e tecnologie digitali
- beni interconnessi
- cybersecurity
- impianti collegati a efficientamento energetico e fonti rinnovabili.
Perché il 2026 sarà importante per le imprese
Il nuovo Iperammortamento rappresenterà uno degli strumenti centrali per le aziende che intendono investire in innovazione e trasformazione digitale nei prossimi anni.
Anche se cambia il meccanismo fiscale, il tema resta lo stesso: sostenere competitività, automazione ed evoluzione tecnologica delle imprese italiane.